De strijd om de macht in de voedselketen
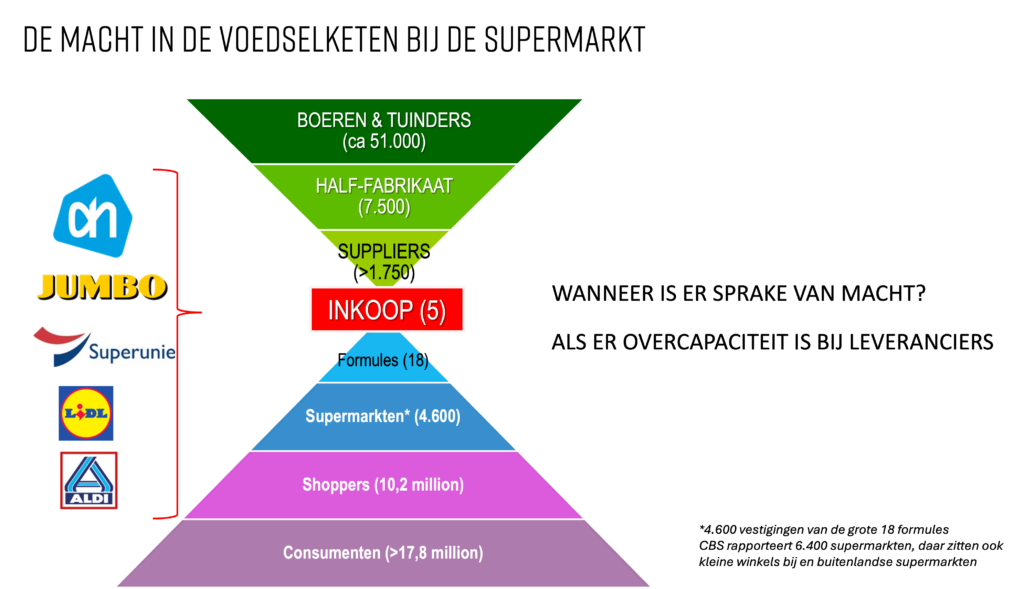
Dit zandlopermodel geeft goed weer hoe de macht in de voedselketen geconcentreerd is bij de supermarkten. Dit is overigens het perspectief van Foodretail. Bij speciaalzaken en Horeca liggen de verhoudingen nogal anders.
Hoe leest dit model?
Boven in het model zie je het aantal boeren en tuinders in Nederland. Daaronder het aantal producenten dat van die producten een halffabrikaat maakt. Bijvoorbeeld fruit verwerken tot gelei. Daaronder staat het aantal leveranciers die kant en klare producten leveren aan de supermarkt.
Onder in het model staan het aantal consumenten dat Nederland telt. 17,8 miljoen in 2025. Het aantal mensen dat ook echt boodschappen doet in de supermarkt (de shoppers) is een stukje lager (10,2 miljoen). Het aantal supermarkten waar ze dat doen is 4.600. Het CBS meet er meer, ook omdat ze campingwinkels e.d. meetellen. Die 4.600 vestigingen zijn verdeeld over 18 winkelformules. En die 18 hebben de inkoop van hun goederen ondergebracht bij 5 verschillende inkoopkantoren die naast de zandloper staan.
Is er dus altijd sprake van macht bij de supermarkt?
Je zou zeggen: dan zit dáár dus duidelijk ‘macht’, bij die inkopers. Elke leverancier moet immers via die desk van de inkoop-club om zijn product bij de consument te krijgen. Maar die ‘macht’ is relatief. Er is vooral sprake van macht zolang boven in het model er sprake is van ’teveel’ leveranciers. Overaanbod dus. Er zijn dus eigenlijk teveel boeren en tuinders die hun spullen (via groothandels en fabrikanten) aanbieden aan de supermarkt. Die supermarkt-inkopers kunnen dus een “verdeel-en-heers” spelletje spelen. Ook al omdat Europa geen grenzen kent en een Nederlandse inkoper zijn desserts ook kan inkopen via een Italiaanse leverancier en Italiaanse boeren en tuinders.